


Revolut Business
4,7719.00 Rezensionen
App-Details
- Version
- 6.9
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Revolut Ltd
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Ein Geschäftskonto muss im Alltag vor allem eines leisten: Es sollte Geldbewegungen übersichtlich machen, ohne selbst zum zusätzlichen Verwaltungsprojekt zu werden. Genau an diesem Punkt setzt Revolut Business an. Ich habe die App als Finanzanwendung für Unternehmen betrachtet und dabei weniger auf den ersten Wow-Effekt als auf die Frage geachtet, ob sie auch nach mehreren Wochen noch sinnvoll bleibt. Mein Eindruck: Für bestimmte moderne, international arbeitende Unternehmen kann sie dauerhaft praktisch sein, während klassische Betriebe mit starkem Filial- oder Beratungsbedarf wahrscheinlich anderswo besser aufgehoben sind.
Die Anwendung stammt von Revolut Ltd und ist kostenlos erhältlich. Im Finanzbereich gehört sie zu den bekannteren Angeboten: Die App liegt bei einer durchschnittlichen Bewertung von 4,7, kommt auf rund 46.000 Bewertungen und wurde über eine Million Mal installiert. Diese Zahlen ersetzen keine eigene Prüfung, zeigen aber, dass es sich nicht um ein Nischenprodukt handelt. Die Altersfreigabe liegt bei USK ab 0 Jahren. Veröffentlicht wurde die App am 19.12.2018; in meiner Betrachtung geht es um Version 6.5 für Geräte ab iOS beziehungsweise Android 9.
Vom schnellen Einstieg zur täglichen Geschäftsroutine
Beim Einstieg achte ich darauf, ob sich die wichtigsten geschäftlichen Vorgänge ohne langes Suchen in den Tagesablauf einordnen lassen. In diesem Abschnitt geht es deshalb um Lesbarkeit und Orientierung ebenso wie darum, wie ich die App für kurze Prüfungen zwischen Terminen nutzen würde. Danach rückt in den Mittelpunkt, welche Arbeitsweisen von diesem schnellen Zugang besonders profitieren.
Warum die erste Woche überzeugend wirkt
In der ersten Woche gefällt mir vor allem der direkte Ansatz. Revolut Business richtet sich nicht an private Nutzer, die gelegentlich ihr Haushaltskonto prüfen, sondern an Menschen, die geschäftliche Zahlungen und Geldflüsse im Blick behalten müssen. Das verändert auch die Erwartung an eine solche App: Ich möchte nicht lange durch allgemeine Banking-Menüs suchen, sondern möglichst schnell erkennen, was für mein Unternehmen relevant ist.
Gerade für Selbstständige, kleine Teams und Firmen mit digitalen Arbeitsabläufen kann dieser mobile Zugang angenehm sein. Wer Rechnungen, Abos, Reisekosten oder Zahlungen unterwegs kontrollieren muss, hat die geschäftlichen Finanzen näher bei sich als bei einem Konto, das hauptsächlich über Papier, Telefon oder einen stationären Zugang verwaltet wird. Das ist kein spektakulärer Vorteil, aber einer, der sich im Alltag schnell bemerkbar macht.
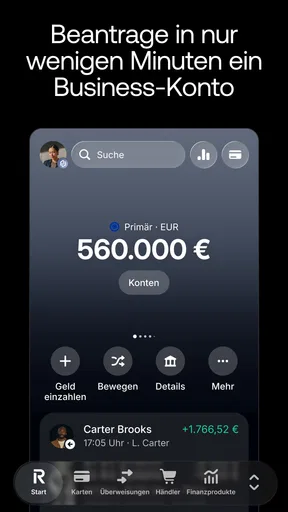
Der erste sinnvolle Test besteht für mich nicht darin, nur die Oberfläche anzusehen. Ich würde die App direkt in eine typische Arbeitswoche einbauen: morgens den Kontostand und offene Bewegungen prüfen, nach einem Kundentermin eine geschäftliche Ausgabe nachvollziehen und am Abend kontrollieren, ob eine erwartete Zahlung eingegangen ist. So zeigt sich rasch, ob die App wirklich Zeit spart oder nur modern aussieht.
Der wichtigste frühe Gewinn ist die Nähe zu den laufenden Geldbewegungen. Wer bisher nur einmal pro Woche oder am Monatsende ins Banking geschaut hat, kann schneller bemerken, wenn eine Zahlung fehlt oder eine Ausgabe höher ausfällt als geplant. Das hilft besonders bei kleinen Unternehmen, bei denen dieselbe Person verkauft, einkauft und die Finanzen kontrolliert.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Für welche Arbeitsweise die App besonders gut passt
Revolut Business passt meiner Einschätzung nach am besten zu Unternehmen, die ihre Verwaltung ohnehin digital organisieren. Dazu gehören etwa freiberufliche Tätigkeiten, Agenturen, Software-Teams, Beratungen oder kleine Onlinegeschäfte. In solchen Umgebungen entstehen viele Vorgänge nicht an einem festen Arbeitsplatz. Eine mobile Finanz-App ist dann nicht bloß ein Ersatz für den Browser, sondern ein Werkzeug für schnelle Zwischenkontrollen.
Auch international geprägte Arbeitsabläufe können ein Grund sein, sich näher mit dem Angebot zu beschäftigen. Sobald Kunden, Dienstleister oder Teammitglieder nicht alle im selben Ort sitzen, wird ein übersichtlicher Zugang zu geschäftlichen Geldbewegungen wichtiger. Ich würde die App deshalb eher als Teil eines digitalen Finanz-Setups sehen und nicht als vollständigen Ersatz für jede andere Unternehmenssoftware.
Wer dagegen eine persönliche Betreuung vor Ort erwartet, regelmäßig komplexe Finanzierungsgespräche führt oder sein Geschäft eng mit einer traditionellen Bankfiliale verbindet, sollte seine Erwartungen anpassen. Eine App kann Vorgänge beschleunigen, aber sie ersetzt nicht automatisch Beratung, individuelle Kreditgespräche oder die gewohnte Unterstützung bei komplizierten Unternehmensfragen.
Ein realistischer Alltagstest
Stell dir ein kleines Designstudio vor, das morgens eine Rechnung eines Dienstleisters prüfen, mittags eine geschäftliche Ausgabe unterwegs dokumentieren und am Nachmittag den Zahlungseingang eines Kunden kontrollieren muss. Mit Revolut Business liegt der Vorteil nicht in einer einzelnen großen Funktion, sondern darin, dass diese drei kurzen Prüfungen an unterschiedlichen Orten stattfinden können. Ich muss nicht jedes Mal warten, bis ich am Rechner sitze, um zu sehen, ob sich der finanzielle Spielraum verändert hat.
Der Nachteil dieses Szenarios ist ebenso wichtig: Mehr Sichtbarkeit kann auch mehr Kontrollverhalten fördern. Wenn ich jede kleine Bewegung sofort prüfe, wird die App schnell zur Quelle ständiger Unterbrechungen. Deshalb würde ich feste Kontrollzeiten einrichten und Benachrichtigungen nur dort aktiv nutzen, wo sie für das Unternehmen wirklich relevant sind. Die App ist am nützlichsten, wenn sie Entscheidungen unterstützt, nicht wenn sie jede Minute Aufmerksamkeit fordert.
Was nach dem ersten Eindruck übrig bleibt
Der Neuigkeitseffekt entsteht bei Revolut Business durch den mobilen, geschäftlich ausgerichteten Zugang. Nach einigen Tagen ist dieser Effekt jedoch vorbei. Dann zählt, ob ich wiederkehrende Aufgaben tatsächlich einfacher erledige. Für mich ist das der entscheidende Übergang: Eine gute Banking-App muss nicht jeden Tag überraschen. Sie muss zuverlässig genug sein, dass ich sie ohne Widerwillen öffne, wenn eine konkrete Frage zu einer Zahlung auftaucht.
Die kostenlose Nutzung senkt die Einstiegshürde. Trotzdem sollte niemand allein deshalb wechseln, weil kein Kaufpreis im Vordergrund steht. Bei Finanzprodukten entstehen die wichtigen Fragen an anderer Stelle: Passt der Ablauf zur eigenen Buchhaltung? Sind die verfügbaren Funktionen für das Team ausreichend? Wie gut lässt sich das Konto in die bestehenden Prozesse einordnen? Diese Prüfung ist wichtiger als ein schneller Download.
Monatlicher Nutzen, Pflegeaufwand und die Grenzen der Gewohnheit
Damit eine Finanz-App dauerhaft hilfreich bleibt, muss sie nicht nur leicht zu öffnen sein; sie sollte auch keine unnötige Kontrollroutine erzeugen. Ich schaue hier auf den Unterschied zwischen regelmäßiger Pflege und ständigem Nachsehen und darauf, wie sich eine klare Zuständigkeit im Team organisieren lässt. So lässt sich besser einschätzen, ob die mobile Übersicht die eigene Arbeit erleichtert oder zusätzliche Aufmerksamkeit bindet.
Warum die App auch nach dem ersten Monat relevant bleiben kann
Der langfristige Wert von Revolut Business hängt stark davon ab, ob das Unternehmen viele kleine Finanzentscheidungen trifft. Für mich ist eine solche App besonders dann sinnvoll, wenn ich nicht nur am Monatsende einen Abschluss ansehen möchte, sondern während des Monats wissen muss, was gerade passiert. Das betrifft beispielsweise laufende Dienstleisterkosten, wiederkehrende Ausgaben und Zahlungen, die für die Liquidität wichtig sind.
Ein konkreter Vorteil liegt in der Möglichkeit, die Finanzkontrolle in kurze Routinen aufzuteilen. Ich kann morgens eine schnelle Prüfung machen, vor einer größeren Ausgabe den aktuellen Spielraum ansehen und am Monatsende die Bewegungen geordnet mit den Unterlagen abgleichen. Diese kurzen Schritte wirken unscheinbar, verhindern aber, dass sich kleine Unklarheiten bis zur nächsten Buchhaltungsrunde stapeln.
Ein weniger offensichtlicher Tipp ist, die App nicht als alleinige Ablage für alle Finanzinformationen zu behandeln. Ich würde wichtige Belege, Rechnungen und interne Notizen weiterhin in einem klaren Unternehmenssystem führen und Revolut Business vor allem als laufende Kontrollebene verwenden. So bleibt nachvollziehbar, warum eine Zahlung erfolgt ist, auch wenn die reine Kontobewegung später nicht mehr ausreicht, um den geschäftlichen Zusammenhang zu erklären.
Das ist ein entscheidender Trade-off: Die App kann den Blick auf den Zahlungsverkehr vereinfachen, aber sie ersetzt nicht automatisch eine vollständige Buchhaltungslogik. Wer Einnahmen, Ausgaben, Belege und steuerliche Unterlagen sauber verbinden muss, braucht zusätzlich einen passenden Prozess. Ich würde daher vor dem Umstieg einen ganzen Monatsablauf auf Papier skizzieren und prüfen, an welchen Stellen die App tatsächlich Arbeit abnimmt.
Die Rolle im Vergleich zu klassischen Bank-Apps
Im Vergleich zu einer gewöhnlichen Bank-App wirkt Revolut Business für mich stärker auf mobile Unternehmensabläufe zugeschnitten. Eine klassische Bank kann dafür bei persönlicher Betreuung, etablierten Geschäftskontakten und bestimmten traditionellen Finanzierungsfragen überzeugender sein. Es geht also nicht darum, dass eine Seite grundsätzlich besser ist. Entscheidend ist, ob ich Geschwindigkeit und digitale Selbstverwaltung oder eher Beratung und gewachsene Bankbeziehungen brauche.
Für ein kleines Unternehmen mit wenigen, gut überschaubaren Zahlungen kann ein herkömmliches Geschäftskonto vollkommen ausreichen. In diesem Fall bringt ein Wechsel möglicherweise mehr Umgewöhnung als Nutzen. Wenn dagegen viele Vorgänge unterwegs geprüft werden, mehrere Personen an Abläufen beteiligt sind oder das Unternehmen stark digital arbeitet, kann der mobile Ansatz einen dauerhaften Vorteil bieten.
Ich würde außerdem nicht automatisch annehmen, dass eine moderne Oberfläche alle komplizierten Fälle löst. Je spezieller die Anforderungen an Buchhaltung, Finanzierung, Vollmachten oder interne Freigaben sind, desto genauer sollte man den eigenen Prozess gegen die App halten. Ein Konto kann im täglichen Zahlungsverkehr angenehm sein und trotzdem nicht jede organisatorische Aufgabe eines wachsenden Unternehmens abdecken.
Was monatlich Pflege braucht
Der Pflegeaufwand ist nicht unbedingt technisch, sondern organisatorisch. Ich muss regelmäßig prüfen, ob alle geschäftlichen Bewegungen korrekt zugeordnet und intern verständlich dokumentiert sind. Bei einem Einzelunternehmen kann das schnell gehen. In einem Team steigt der Aufwand, weil zusätzlich geklärt werden muss, wer Ausgaben kontrolliert, wer Unterlagen sammelt und wer am Monatsende die Zahlen an die Buchhaltung weitergibt.
Eine gute Routine wäre für mich, einmal pro Woche offene oder ungewöhnliche Bewegungen zu prüfen und am Monatsende einen festen Abgleich mit den eigenen Unterlagen vorzunehmen. Dabei sollte ich nicht nur nach Fehlern suchen, sondern auch nach wiederkehrenden Ausgaben, die kaum noch jemand hinterfragt. Gerade dort kann ein Geschäftskonto langfristig helfen: nicht durch spektakuläre Automatisierung, sondern indem es sichtbar macht, was sich still in den Alltag eingeschlichen hat.
Ein weiterer praktischer Hinweis betrifft Gerätewechsel und Teamzugänge. Bei geschäftlichen Finanz-Apps sollte ich vor der Einrichtung klären, welche Person welche Verantwortung trägt und wie der Zugriff im Unternehmen organisiert wird. Das verhindert, dass die gesamte Finanzkontrolle an einem einzigen privaten Gerät oder an einer einzigen Person hängt. Diese organisatorische Vorbereitung ist nicht aufregend, macht die spätere Nutzung aber deutlich robuster.
Wo Ermüdung entstehen kann
Die erste Ermüdungsquelle ist die permanente Verfügbarkeit. Eine App, die den Kontostand jederzeit erreichbar macht, kann zu häufigem Nachsehen verleiten. Das ist besonders problematisch, wenn ich jede kleine Bewegung als dringenden Handlungsbedarf interpretiere. Meine Empfehlung wäre deshalb, die App in einen festen Rhythmus einzubauen und nur wirklich entscheidende Hinweise sofort zu beachten.
Die zweite Quelle ist die Trennung zwischen Kontobewegung und Geschäftsverständnis. Ein Eintrag zeigt, dass Geld geflossen ist, erklärt aber nicht automatisch den vollständigen geschäftlichen Zweck. Wenn ich diese Zuordnung nicht sauber pflege, kann die mobile Übersicht zwar ordentlich aussehen, während die spätere Buchhaltung trotzdem mühsam bleibt.
Die dritte Belastung entsteht beim Wachstum. Was für eine Person übersichtlich ist, kann für ein Team schnell komplexer werden. Mehr Ausgaben, mehr Verantwortlichkeiten und mehr interne Abstimmungen verlangen klare Regeln. Revolut Business kann dabei ein Baustein sein, aber ich würde die App nicht als Ersatz für eine definierte Finanzorganisation betrachten.
Wer besser eine andere Lösung wählt
Ich würde Revolut Business nicht als erste Wahl empfehlen, wenn der wichtigste Wunsch eine enge persönliche Betreuung durch eine lokale Bank ist. Auch Unternehmen, die regelmäßig umfangreiche Finanzierung benötigen oder ihre Abläufe stark an traditionelle Bankprozesse angepasst haben, sollten vor einem Wechsel genau prüfen, ob der mobile Vorteil den organisatorischen Aufwand rechtfertigt.
Ebenso sollten sehr kleine Unternehmen mit äußerst wenigen Kontobewegungen nüchtern rechnen. Wenn ich nur selten Zahlungen prüfe und mein bisheriges Konto problemlos funktioniert, ist der Nutzen einer zusätzlichen App möglicherweise gering. Der Wechsel lohnt sich eher, wenn ein konkretes Problem gelöst wird: zu langsame Kontrollen, schlechte mobile Erreichbarkeit oder eine unübersichtliche tägliche Finanzroutine.
Für digitale Teams, Selbstständige und Unternehmen mit einem hohen Bedarf an laufender Übersicht bleibt die Anwendung dagegen interessant. Der nachhaltige Nutzen entsteht nicht durch das bloße Vorhandensein einer weiteren Banking-App, sondern durch die Gewohnheit, finanzielle Entscheidungen zeitnah und strukturiert zu prüfen.
Mein Urteil nach dem Gewöhnungseffekt
Nach der ersten Begeisterung bleibt bei Revolut Business ein solides, klar umrissenes Versprechen: geschäftliche Finanzen mobil und näher am Arbeitsalltag zu verwalten. Ich finde diesen Ansatz überzeugend, wenn mein Unternehmen digital arbeitet und ich häufig wissen muss, was auf dem Geschäftskonto passiert. Die kostenlose Verfügbarkeit macht den Test unkompliziert, aber sie sollte nicht dazu führen, dass ich die organisatorischen Folgekosten eines Wechsels unterschätze.
Die App verdient langfristig einen Platz, wenn sie eine feste Routine unterstützt: kurze Kontrollen, regelmäßige Abgleiche und eine klare Trennung zwischen Zahlungsübersicht und vollständiger Buchhaltung. Wer sie nur wegen der modernen Anmutung installiert, wird wahrscheinlich nach dem ersten Eindruck keinen großen Unterschied spüren. Wer dagegen ein konkretes Problem mit mobilen Geschäftsabläufen lösen möchte, kann einen dauerhaften praktischen Wert finden.
Mein Fazit fällt deshalb bewusst differenziert aus. Revolut Business ist für digital arbeitende Unternehmen ein nützliches Finanzwerkzeug, aber kein vollständiges Betriebssystem für die gesamte Verwaltung. Ich würde die App Selbstständigen und kleinen Teams empfehlen, die ihre Zahlungen selbstständig und regelmäßig im Blick behalten wollen. Für Firmen mit hohem Beratungsbedarf, komplexen Bankbeziehungen oder sehr traditionellen Abläufen wäre eine klassische Geschäftslösung wahrscheinlich die bessere Ergänzung oder sogar die passendere Hauptlösung.
Wenn du dich für die App interessierst, würde ich nicht mit einem vollständigen Umzug beginnen. Teste zuerst einen typischen Monatsablauf: prüfe die täglichen Bewegungen, führe deine gewohnte Belegdokumentation weiter und notiere, an welchen Stellen tatsächlich Zeit gespart wird. Nach diesem Test erkennst du besser, ob Revolut Business eine dauerhafte Gewohnheit werden kann oder nur ein interessanter erster Eindruck bleibt.
Vorteile
- Schnelle Kontoeröffnung und vollständig digitale Verwaltung
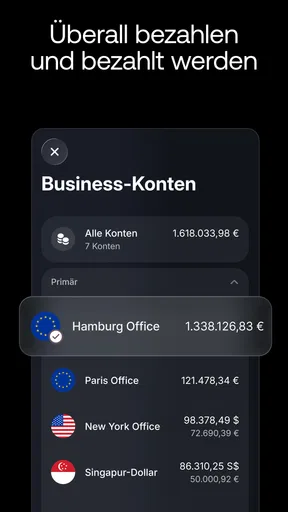
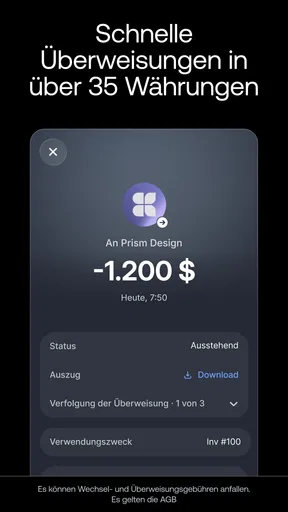
- Mehrere Währungen und internationale Zahlungen in einer App
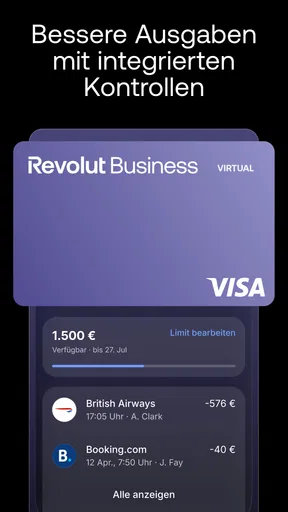
- Virtuelle und physische Firmenkarten für Mitarbeitende
- Ausgabenlimits und Kartenkontrollen lassen sich flexibel festlegen
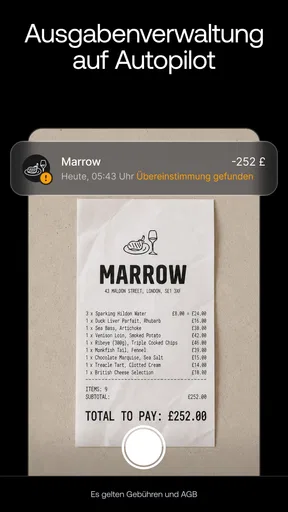
- Übersichtliche Berichte erleichtern die Kontrolle von Geschäftsausgaben
Nachteile
- Für bestimmte Funktionen können zusätzliche Gebühren anfallen
- Nicht alle Unternehmensformen und Länder werden vollständig unterstützt
- Der Kundenservice ist je nach Anliegen nicht immer sofort erreichbar
- Bargeldabhebungen und Wechselvorgänge können Limits unterliegen
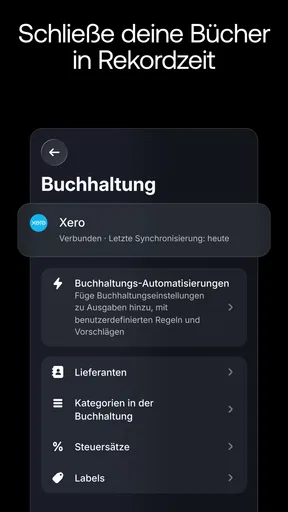
- Für komplexe Buchhaltung sind zusätzliche Tools oder Integrationen nötig
Häufig gestellte Fragen zu Revolut Business
Was ist Revolut Business und für wen eignet sich das Konto?
Revolut Business ist eine digitale Finanzplattform für Unternehmen, Selbstständige, Freiberufler und Teams. Über die App lassen sich Geschäftskonten verwalten, Zahlungen senden und empfangen, mehrere Währungen nutzen sowie Firmenkarten ausstellen. Besonders praktisch ist der Dienst für Unternehmen mit internationalen Kunden oder Lieferanten. Vor dem Download sollte man jedoch prüfen, ob das eigene Land, die Unternehmensform und der gewünschte Funktionsumfang unterstützt werden.
Welche Kosten entstehen bei Revolut Business?
Revolut Business bietet je nach Bedarf unterschiedliche Tarifmodelle, die sich bei monatlicher Grundgebühr, enthaltenen Transaktionen, Karten, Fremdwährungsumtausch und weiteren Leistungen unterscheiden. Zusätzlich können Gebühren für bestimmte Überweisungen, Bargeldabhebungen, Kartenservices oder Wechselvorgänge anfallen. Die genauen Preise hängen vom gewählten Plan und Standort ab. Deshalb empfiehlt es sich, die aktuelle Gebührenübersicht direkt vor der Registrierung sorgfältig zu lesen.
Ist Revolut Business sicher und welche Verifizierung ist erforderlich?
Die App verwendet verschiedene Sicherheitsmaßnahmen wie Anmeldungsschutz, Geräteüberprüfung, Benachrichtigungen und die Möglichkeit, Karten direkt zu sperren oder zu entsperren. Für die Kontoeröffnung ist normalerweise eine geschäftliche und persönliche Identitätsprüfung notwendig. Je nach Unternehmen können zusätzliche Dokumente, Informationen zu Eigentümern oder Nachweise zur Geschäftstätigkeit verlangt werden. Die Freischaltung kann daher etwas Zeit in Anspruch nehmen.
Welche Zahlungs- und Währungsfunktionen bietet Revolut Business?
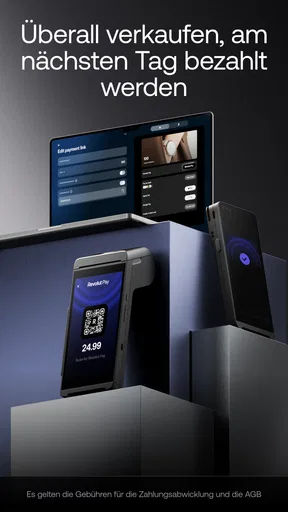
Mit Revolut Business können Unternehmen je nach Tarif und Region Zahlungen in verschiedenen Währungen verwalten, internationale Überweisungen durchführen und mehrere Währungskonten verwenden. Außerdem lassen sich physische oder virtuelle Firmenkarten für Mitarbeitende erstellen und mit individuellen Limits versehen. Wechselkurse und Gebühren sollten vor jeder Transaktion kontrolliert werden, da Konditionen, Limits und verfügbare Zahlungsarten vom Tarif und vom jeweiligen Land abhängen.
Kann Revolut Business mit Buchhaltungssoftware und anderen Tools verbunden werden?
Revolut Business unterstützt je nach Region und Tarif verschiedene Integrationen, die den Abgleich von Transaktionen, Rechnungen und Ausgaben mit Buchhaltungs- oder Unternehmenssoftware erleichtern können. Auch Rollen und Berechtigungen für Teammitglieder lassen sich in der Regel übersichtlich verwalten. Vor dem Download sollte man prüfen, ob die benötigte Integration tatsächlich verfügbar ist und ob zusätzliche Kosten, Einrichtungsschritte oder Einschränkungen für das eigene System gelten.


